Kembali ke Daftar Artikel
Aturan Baru
Peraturan Menteri Hukum Nomor 49 Tahun 2025 tentang Tata Cara Penyampaian Laporan Tahunan Perseroan Terbatas, kewajiban laporan tahunan Perseroan Terbatas (PT)
Penulis: safecore.id
Tanggal: 11-09-2026
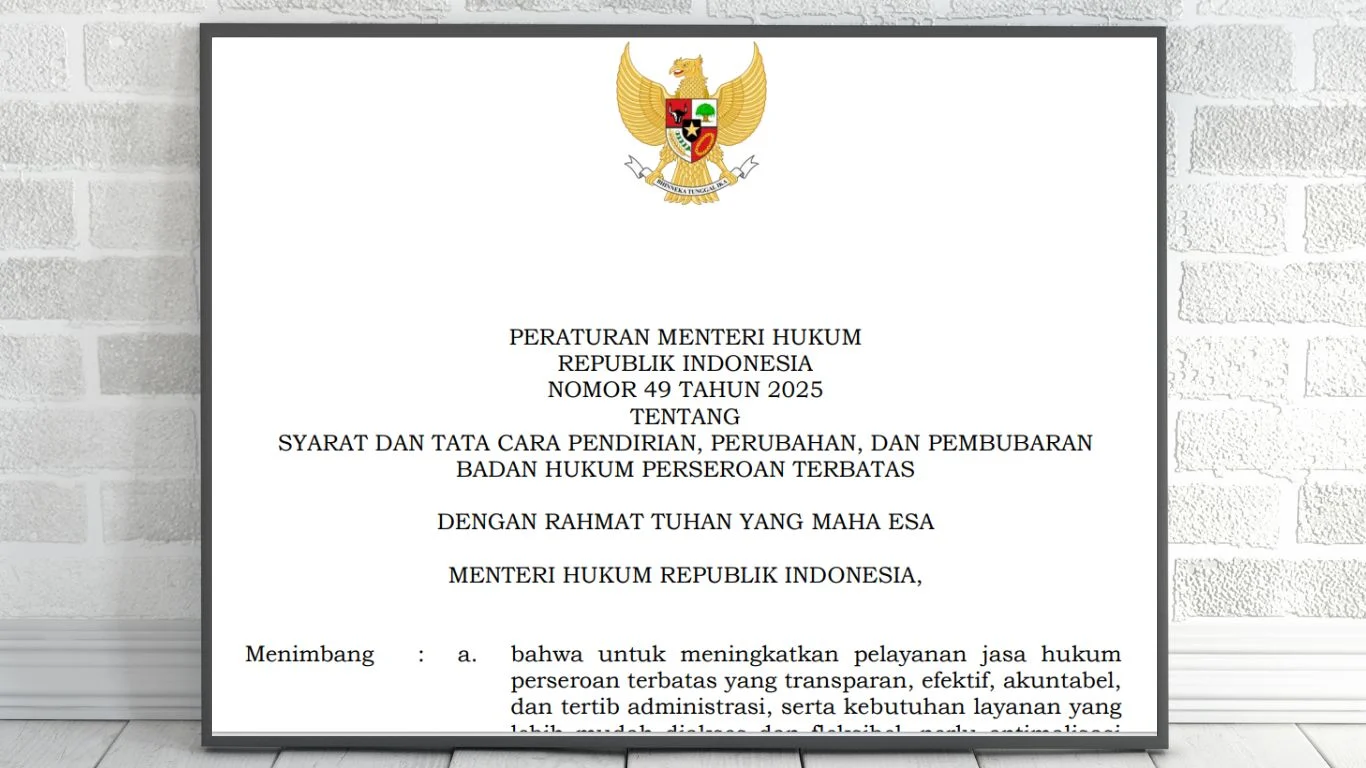
Administrasi Perseroan Terbatas tidak hanya berkaitan dengan pendirian perusahaan, tetapi juga mencakup perubahan anggaran dasar, perubahan data Perseroan, pembubaran, hingga kewajiban pelaporan tahunan. Seluruh aspek tersebut perlu dipenuhi secara tertib agar status dan data Perseroan tetap tercatat dengan benar dalam sistem administrasi badan hukum.
Pada akhir tahun 2025, pemerintah menerbitkan Peraturan Menteri Hukum Nomor 49 Tahun 2025 tentang Syarat dan Tata Cara Pendirian, Perubahan, dan Pembubaran Badan Hukum Perseroan Terbatas (“Permenkum 49/2025”). Peraturan ini menggantikan Peraturan Menteri Hukum dan Hak Asasi Manusia Nomor 21 Tahun 2021 yang sebelumnya menjadi dasar teknis administrasi Perseroan Terbatas.
Salah satu pembaruan penting dalam Permenkum 49/2025 berkaitan dengan Rapat Umum Pemegang Saham Tahunan (“RUPS Tahunan”). RUPS Tahunan yang selama ini sering dipahami sebagai forum internal pemegang saham kini memiliki konsekuensi administratif yang lebih jelas, khususnya dalam hal penyampaian persetujuan laporan tahunan kepada Menteri Hukum melalui Sistem Administrasi Badan Hukum (“SABH”).
Mengenal Permenkum 49/2025
Permenkum 49/2025 mengatur syarat dan tata cara pendirian, perubahan, dan pembubaran badan hukum Perseroan Terbatas. Permenkum ini membahas beberapa hal utama, yaitu:
Pendirian badan hukum Perseroan Terbatas;
Perubahan anggaran dasar Perseroan;
Perubahan data Perseroan;
Pembubaran Perseroan;
Penggunaan SABH dalam proses administrasi Perseroan.
Permenkum 49/2025 juga membedakan Perseroan menjadi dua bentuk, yaitu Perseroan persekutuan modal dan Perseroan perorangan. Perseroan persekutuan modal adalah PT yang didirikan berdasarkan perjanjian dan memiliki modal dasar yang seluruhnya terbagi dalam saham. Bentuk Perseroan ini merupakan bentuk PT yang umum digunakan dalam kegiatan usaha.
Sementara itu, Perseroan perorangan adalah badan hukum perorangan yang memenuhi kriteria usaha mikro dan kecil. Jenis Perseroan ini memiliki mekanisme pendirian dan administrasi yang berbeda dari Perseroan persekutuan modal.
Poin-Poin Penting dalam Permenkum 49/2025
Permenkum 49/2025 memuat beberapa pengaturan penting yang perlu diperhatikan oleh Perseroan Terbatas, khususnya terkait administrasi melalui SABH, pelaporan Pemilik Manfaat, perubahan data Perseroan, serta kewajiban baru mengenai laporan tahunan hasil RUPS Tahunan.
Administrasi Perseroan Dilakukan Melalui SABH
Permenkum 49/2025 menegaskan bahwa proses administrasi Perseroan dilakukan secara elektronik melalui Sistem Administrasi Badan Hukum atau SABH. Mekanisme ini berlaku untuk pendirian Perseroan, perubahan anggaran dasar, perubahan data Perseroan, hingga pembubaran.
Ketentuan ini terlihat antara lain dalam Pasal 7 Permenkum 49/2025 mengenai pendirian Perseroan persekutuan modal dan Pasal 21 Permenkum 49/2025 mengenai perubahan anggaran dasar.
Dengan adanya ketentuan ini, perusahaan perlu memastikan bahwa data Perseroan yang tercatat dalam SABH selalu sesuai dengan kondisi aktual perusahaan.
Dokumen Pendukung Administrasi PT Diatur Lebih Rinci
Permenkum 49/2025 memperjelas dokumen pendukung yang perlu disiapkan dalam proses administrasi Perseroan. Dokumen tersebut dapat mencakup notula RUPS, keputusan pemegang saham di luar RUPS, akta perubahan, dokumen pemindahan hak atas saham, NPWP, bukti setor modal, laporan keuangan, dan dokumen Pemilik Manfaat (Pasal 10 Permenkum 49/2025).
Ketentuan ini penting bagi perusahaan yang akan melakukan perubahan data, perubahan pengurus, perubahan pemegang saham, peningkatan modal, atau tindakan korporasi lainnya.
Artinya, perusahaan tidak cukup hanya menyiapkan akta notaris, tetapi juga perlu memastikan dokumen pendukungnya lengkap dan sesuai.
Pelaporan Pemilik Manfaat Dipertegas
Permenkum 49/2025 juga menegaskan kewajiban terkait Pemilik Manfaat atau Beneficial Ownership. Pemilik Manfaat adalah pihak yang secara langsung atau tidak langsung memiliki, mengendalikan, atau menerima manfaat dari Perseroan.
Dalam proses pendirian dan perubahan tertentu, dokumen Pemilik Manfaat perlu disiapkan sebagai bagian dari dokumen pendukung. Dokumen tersebut dapat berupa surat kuasa dari Direksi kepada notaris, surat pernyataan Direksi mengenai nama Pemilik Manfaat, dan surat persetujuan selaku Pemilik Manfaat.
Ketentuan ini menunjukkan bahwa perusahaan perlu memastikan data Pemilik Manfaat sesuai dengan struktur kepemilikan dan pengendalian yang sebenarnya.
Perubahan Direksi dan Dewan Komisaris Wajib Diberitahukan
Perubahan anggota Direksi dan Dewan Komisaris wajib diberitahukan kepada Menteri melalui Direktur Jenderal untuk dicatat dalam daftar Perseroan. Permenkum 49/2025 mengatur bahwa pemberitahuan tersebut dilakukan paling lama 30 hari sejak tanggal perubahan.
Ketentuan ini penting agar data pengurus Perseroan dalam SABH tetap sesuai dengan kondisi aktual. Apabila data pengurus tidak diperbarui, perusahaan dapat mengalami kendala dalam pengurusan perizinan, perbankan, kontrak, atau tindakan korporasi lainnya.
Persetujuan Laporan Tahunan oleh RUPS Wajib Dimuat dalam Akta Notaris
Salah satu pengaturan penting dalam Permenkum 49/2025 terdapat pada Pasal 16. Pasal 16 ayat (1) Permenkum 49/2025 mengatur bahwa, Direksi Perseroan persekutuan modal menyampaikan laporan tahunan kepada RUPS setelah ditelaah oleh Dewan Komisaris paling lambat 6 bulan setelah tahun buku Perseroan berakhir.
Selanjutnya, Pasal 16 ayat (2) Permenkum 49/2025 mengatur bahwa persetujuan atas laporan tahunan oleh RUPS dimuat dalam akta notaris.
Persetujuan Laporan Tahunan Wajib Disampaikan kepada Menteri
Pasal 16 ayat (3) Permenkum 49/2025 mengatur bahwa persetujuan atas laporan tahunan oleh RUPS disampaikan kepada Menteri oleh Direksi melalui notaris paling lama 30 hari sejak tanggal akta notaris ditandatangani.
Penyampaian tersebut dilakukan secara elektronik melalui SABH sebagaimana diatur dalam Pasal 16 ayat (4) Permenkum 49/2025. Dokumen pendukung yang harus diunggah terdiri atas akta notaris mengenai persetujuan laporan tahunan dan laporan tahunan Perseroan, sebagaimana diatur dalam Pasal 16 ayat (5) Permenkum 49/2025.
Dengan ketentuan ini, RUPS Tahunan tidak hanya menjadi agenda internal perusahaan, tetapi juga menjadi bagian dari kewajiban administrasi kepada Menteri.
Muatan Laporan Tahunan Diatur Lebih Jelas
Pasal 16 ayat (6) Permenkum 49/2025 mengatur bahwa laporan tahunan paling sedikit memuat:
Laporan keuangan;
Laporan mengenai kegiatan Perseroan;
Laporan pelaksanaan tanggung jawab sosial dan lingkungan;
Rincian masalah yang timbul selama tahun buku dan memengaruhi kegiatan usaha Perseroan;
Laporan tugas pengawasan Dewan Komisaris;
Nama anggota Direksi dan Dewan Komisaris; dan
Gaji serta tunjangan anggota Direksi dan Dewan Komisaris.
Laporan Keuangan Perseroan Perorangan Juga Diatur
Permenkum 49/2025 juga mengatur laporan keuangan Perseroan perorangan. Pasal 27 Permenkum 49/2025 mengatur bahwa laporan keuangan Perseroan perorangan disampaikan secara elektronik melalui SABH paling lama 6 bulan setelah akhir periode akuntansi berjalan.
Laporan keuangan tersebut paling sedikit memuat laporan posisi keuangan, laporan laba rugi, dan catatan atas laporan keuangan tahun berjalan.
Pengaturan ini menunjukkan bahwa Permenkum 49/2025 tidak hanya memperkuat administrasi Perseroan persekutuan modal, tetapi juga menata kewajiban pelaporan Perseroan perorangan.
Dampak Permenkum 49/2025 Bagi Perusahaan
Permenkum 49/2025 membuat perusahaan perlu lebih tertib dalam mengelola administrasi korporasi. Kewajiban tahunan yang sebelumnya lebih banyak dipahami sebagai agenda internal kini memiliki tindak lanjut administratif yang harus diperhatikan.
Bagian ini dapat menjelaskan beberapa dampak praktis bagi perusahaan, antara lain:
RUPS Tahunan Perlu Direncanakan Lebih Awal
Perusahaan perlu menyusun jadwal RUPS Tahunan dengan lebih terencana. Bagi perusahaan yang tahun bukunya berakhir pada 31 Desember, laporan tahunan perlu disampaikan kepada RUPS paling lambat 6 bulan setelah tahun buku berakhir.Artinya, perusahaan perlu memperhitungkan waktu untuk penyusunan laporan keuangan, penyiapan laporan kegiatan usaha, penelaahan Dewan Komisaris, pemanggilan RUPS, pelaksanaan RUPS, pembuatan akta notaris, dan penyampaian melalui SABH.
Koordinasi Internal Perusahaan Menjadi Lebih Penting
Penyusunan laporan tahunan membutuhkan data dari berbagai pihak. Direksi perlu menyiapkan laporan kegiatan Perseroan, bagian keuangan menyiapkan laporan keuangan, dan Dewan Komisaris melakukan penelaahan serta menyusun laporan tugas pengawasan.Koordinasi dengan pemegang saham dan notaris juga penting agar RUPS dapat dilaksanakan sesuai prosedur dan hasilnya dapat dituangkan dalam akta notaris.
Tanpa koordinasi yang baik, perusahaan berisiko mengalami keterlambatan dalam penyusunan dokumen atau penyampaian hasil RUPS melalui SABH.
Data Korporasi Perlu Selalu Diperbarui
Permenkum 49/2025 memperlihatkan bahwa data Perseroan dalam SABH memiliki peran penting. Data pengurus, pemegang saham, anggaran dasar, dan informasi Perseroan lainnya perlu selalu sesuai dengan kondisi aktual.Data yang tidak diperbarui dapat menimbulkan hambatan dalam kegiatan usaha. Misalnya, perusahaan dapat mengalami kendala saat membuka rekening, mengurus perizinan, mengikuti tender, menandatangani perjanjian, atau melakukan aksi korporasi.
Kepatuhan Administrasi Menjadi Bagian dari Tata Kelola Perusahaan
Ketentuan dalam Permenkum 49/2025 dapat dilihat sebagai upaya untuk mendorong tata kelola perusahaan yang lebih tertib. Perusahaan tidak hanya dituntut untuk menjalankan kegiatan usaha, tetapi juga menjaga dokumentasi dan pelaporan korporasi secara konsisten.Dengan administrasi yang tertib, perusahaan akan lebih mudah membuktikan legalitas, struktur kepemilikan, pengurus, dan keputusan penting yang telah diambil oleh organ Perseroan.
Permenkum 49/2025 membawa pembaruan penting dalam administrasi Perseroan Terbatas, khususnya dalam penggunaan SABH, pembaruan data Perseroan, pelaporan Pemilik Manfaat, serta kewajiban penyampaian persetujuan laporan tahunan hasil RUPS Tahunan.
Bagi pelaku usaha, perubahan ini perlu dipahami sebagai bagian dari kepatuhan korporasi. RUPS Tahunan bukan hanya forum untuk menyetujui laporan tahunan, tetapi juga menjadi bagian dari proses administrasi yang harus ditindaklanjuti melalui akta notaris dan penyampaian dokumen kepada Menteri Hukum melalui SABH.
RUPS Tahunan kini tidak hanya menjadi agenda internal perusahaan, tetapi juga bagian dari kepatuhan administrasi Perseroan yang perlu ditindaklanjuti secara tepat melalui akta notaris dan SABH. GOLAW.id dapat membantu perusahaan dalam mempersiapkan pelaksanaan RUPS Tahunan, penyusunan dokumen korporasi, serta pemenuhan kewajiban administrasi Perseroan sesuai ketentuan terbaru. Hubungi kami melalui sales@golaw.id atau Klik Disini untuk berkosultasi langsung dengan konsultan kami.
